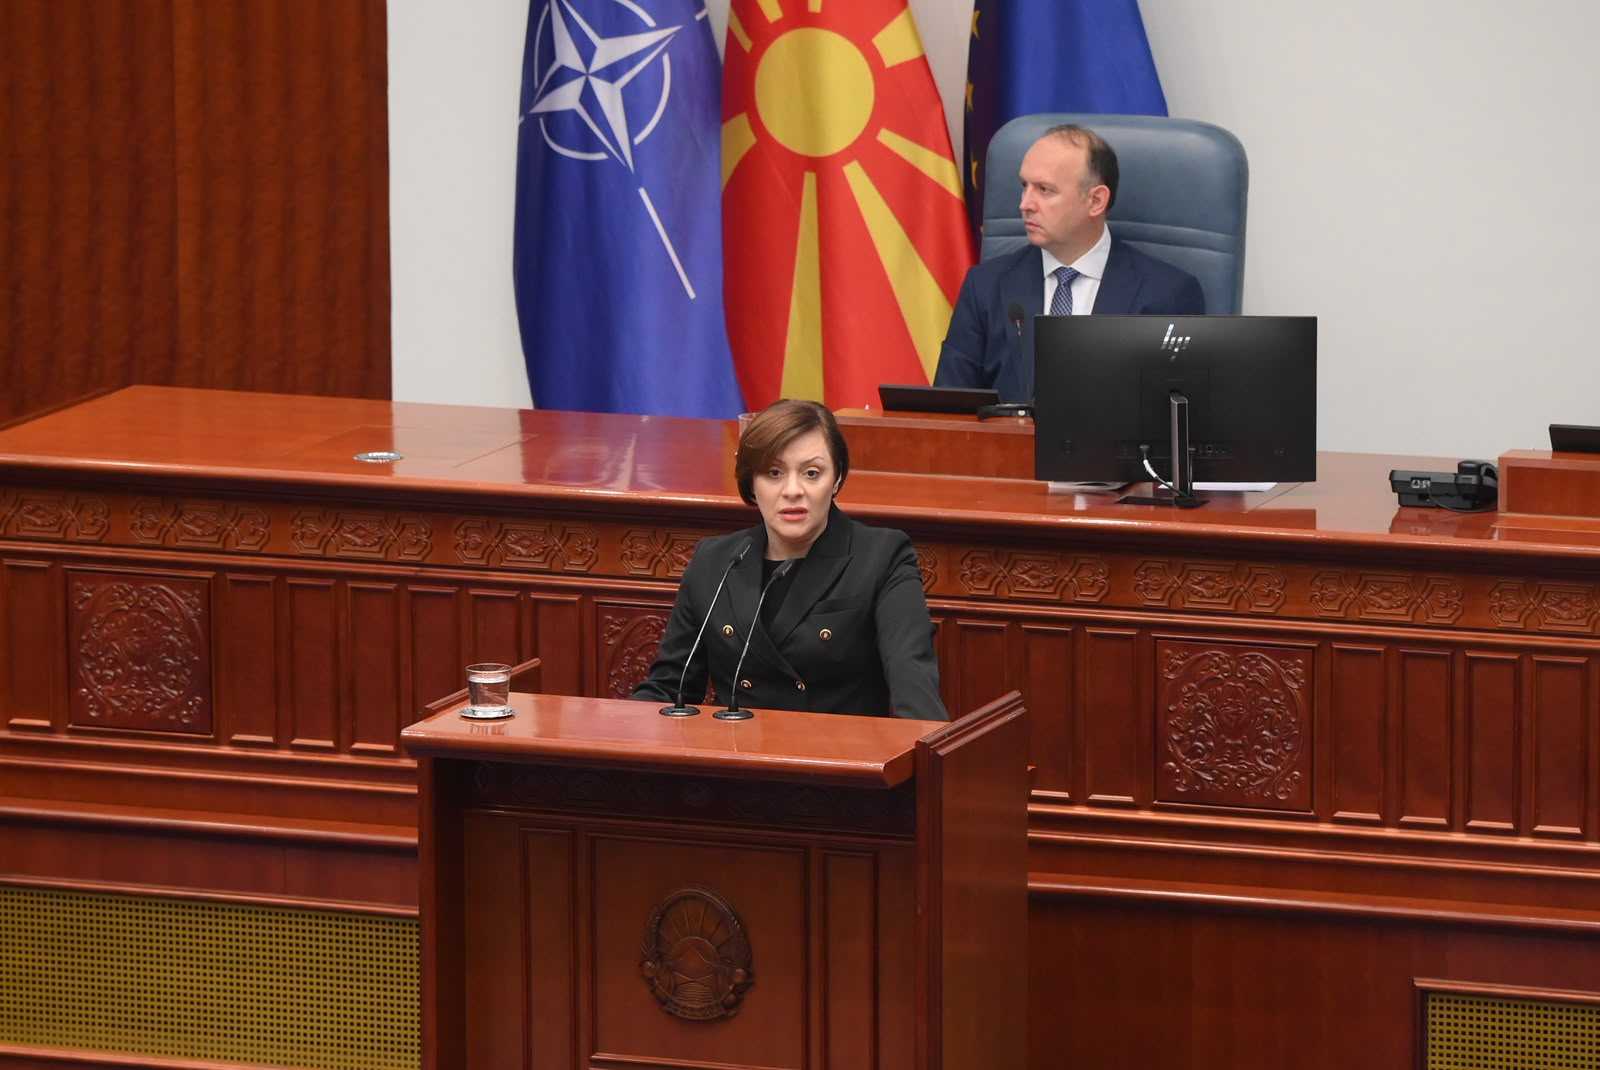
Даночните обврски важат еднакво за сите граѓани и не смеат да се поврзуваат со етничката припадност, изјави министерката за финансии Гордана Димитриеска-Кочоска во Собранието, одговарајќи на пратеничко прашање поврзано со оданочувањето приходи остварени во странство. Таа порача дека суштинското прашање е дали постоела даночна обврска и дали данокот бил платен.
Прашањето го отвори пратеничката Рина Ајдари, која зборуваше за граѓани што работеле во странство и за постапките на Управата за јавни приходи за утврдување даночни обврски од претходни години. Во јавната расправа беше отворено и прашањето дали ваквите контроли непропорционално засегаат граѓани од одредени региони и етнички заедници.
Димитриеска-Кочоска го отфрли етничкото толкување на постапките.
„Кога станува збор за даночни обврски, немојте да мешате етнички припадности. Сите граѓани сме еднакви во оваа држава, од многу аспекти, а за данокот посебно“, рече министерката, додавајќи дека Управата за јавни приходи е институцијата што треба да постапува согласно законот.
Спорот е околу приходи од странство и обврски од претходни години
Практичното прашање зад политичката расправа е пошироко од една собраниска размена. УЈП во октомври соопшти дека започнала проверки на податоците добиени од банките за приливи од странство остварени во 2021 година и дека до дел од граѓаните се испратени персонализирани известувања.
Во последното појаснување за приходите од странство, УЈП наведува дека обврската може да опфати плата, хонорари, фриленс работа, закуп, капитални добивки, дивиденди, камати, авторски права и други видови доход што според законот подлежат на оданочување.
Тоа, сепак, не значи дека секој прилив од странство е данок. УЈП појаснува дека подарок, семејна поддршка, позајмица или трансфер на пари не се автоматски оданочив доход само затоа што парите пристигнале од странство. Даночниот третман зависи од основот по кој се примени средствата и од документацијата со која тој основ може да се докаже.
Темата доаѓа во период кога даночната администрација располага со сè повеќе податоци за приходите и трансакциите на физичките и правните лица. Panoptikum претходно пишуваше и за годишното оданочување на граѓаните и пријавениот доход, како и за прашањето колкав дел од евидентираниот даночен долг реално може да се наплати.
Што навистина значат „пет години наназад“
Министерката во Собранието рече дека не станува збор за ретроактивно воведување данок, туку за утврдување обврска што веќе постоела.
„Кај законите, кога станува збор за даноци, нема ретроактивност. Законот дозволува пет години наназад да се вратите и тука нема ретроактивност, туку пет години наназад – кој нема платено данок, има обврска да го плати“, изјави Димитриеска-Кочоска.
Попрецизно, Законот за даночна постапка во член 110 утврдува петгодишен рок на застареност за утврдување данок и споредни даночни давачки. Рокот почнува да тече со истекот на годината во која е остварена фактичката состојба, а може да биде прекинат со даночен управен акт. Законот предвидува десетгодишен рок во случаи на даночно затајување.
Тоа е важна разлика: фактот што УЈП денес проверува доход остварен во претходна година сам по себе не значи дека денес се воведува нов данок за тој период. Прашањето е дали даночната обврска постоела во моментот кога доходот бил остварен и дали постапката се води во законските рокови.
Димитриеска-Кочоска оцени дека евентуалното непостапување на институциите во претходниот период не ја поништува обврската. Според неа, доколку биле регистрирани приливи на сметките, а граѓаните не ги пријавиле приходите што според законот требало да бидат пријавени, УЈП има обврска да постапи во рамките на предвидените рокови.
Еднаква примена на законот е суштинскиот тест
Политичкиот спор околу етничката припадност не го менува даночниот принцип: за ист вид доход и исти законски околности правилата треба да важат еднакво за секој даночен обврзник. Токму затоа институционалниот одговор не завршува со пораката дека „данокот важи за сите“. За граѓаните е еднакво важно да знаат по кој основ се утврдува обврската, за која година, врз основа на кои податоци и каква документација можат да приложат доколку приливот не претставувал оданочив доход.
Во оваа тема токму транспарентноста на постапката ќе покаже дали принципот на еднаквост што беше истакнат во Собранието функционира и во практиката – со исти правила, исти рокови и исти критериуми за секој граѓанин.