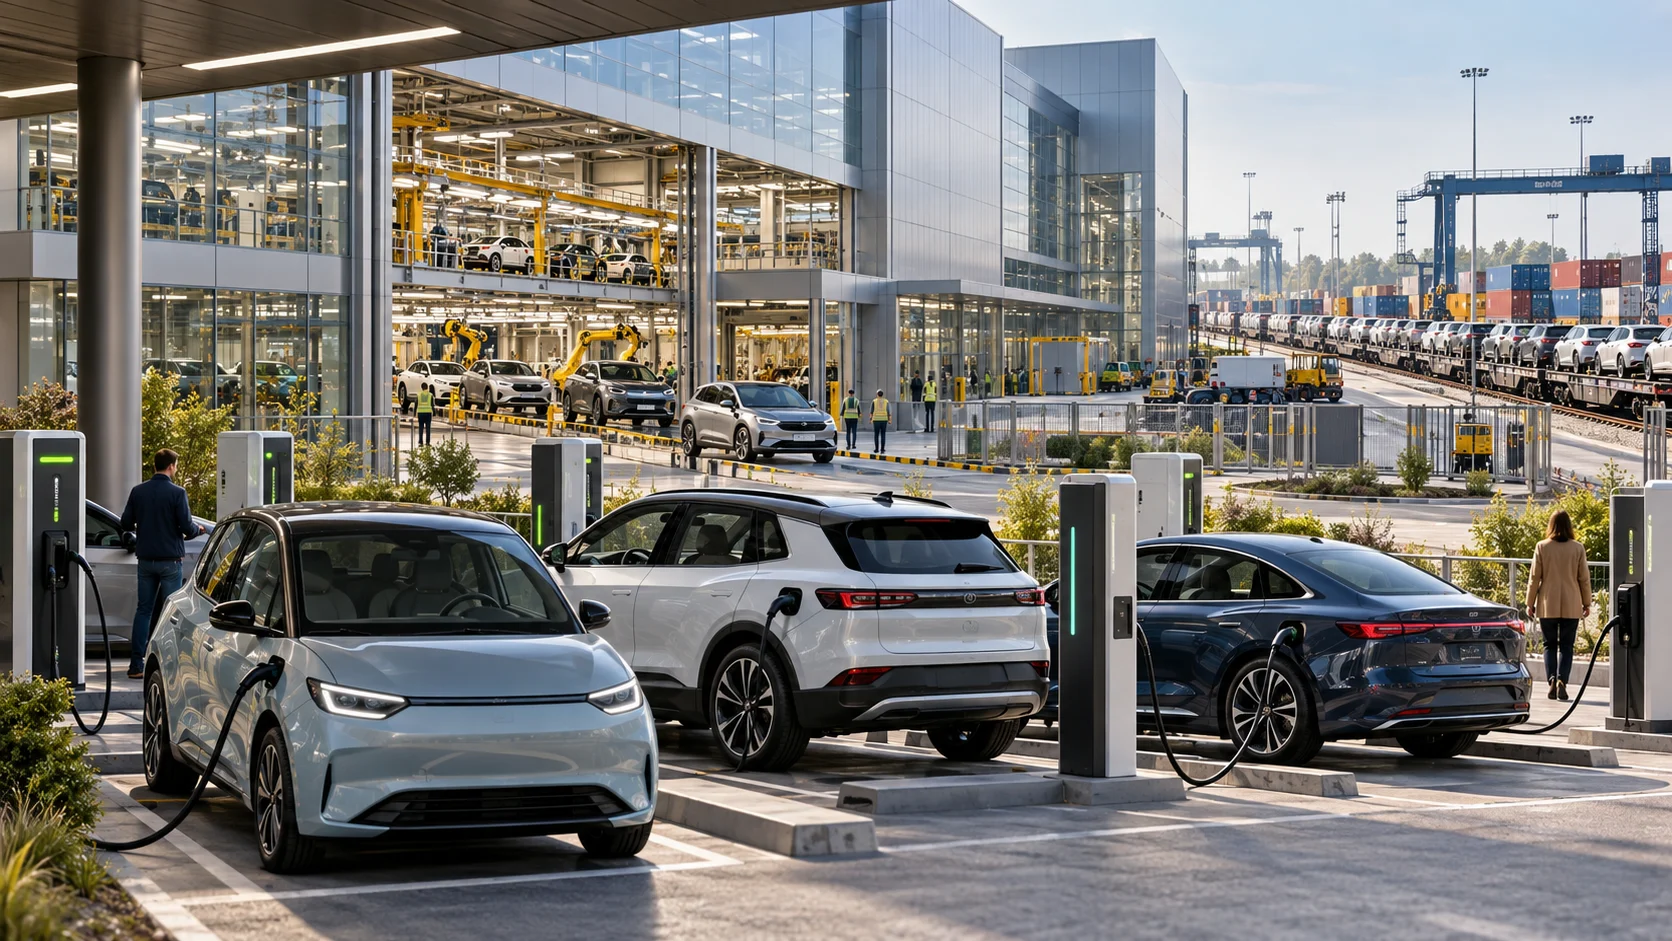
Продажбата на електрични возила расте со рекордно темпо, Кина останува глобален центар на новата автомобилска ера, а ЕУ бара начин зелената транзиција да не заврши со индустриска зависност
Електричниот автомобил повеќе не е производ на далечната иднина, ниту луксузна технолошка алтернатива резервирана за мал дел од купувачите. Во Европа тој сè побрзо станува дел од автомобилскиот мејнстрим, а најновите податоци покажуваат дека промената се одвива побрзо отколку што до неодамна предвидуваа и дел од индустриските аналитичари.
Зад растечките бројки се отвора многу поголемо прашање: кој ќе ги произведува автомобилите, батериите и клучните компоненти за новата ера на мобилноста?
Европа истовремено води две трки. Првата е трката за премин од бензин и дизел кон електричен погон. Втората, можеби уште поважна, е трката за зачувување на сопственото автомобилско производство, работните места и технолошката независност во услови на сè посилна кинеска конкуренција.
Европа забрзува побрзо од очекуваното
Меѓународната агенција за енергетика наведува дека во 2025. година во светот биле продадени повеќе од 20 милиони електрични автомобили, околу 20% повеќе од претходната година. Тоа значи дека приближно секој четврти нов автомобил продаден во светот бил електричен.
Европа била најбрзорастечкиот од големите пазари. Продажбата на електрични автомобили во 2025. година се зголемила за повеќе од 30% и достигнала околу 28% од вкупниот автомобилски пазар.
Трендот продолжи и во 2026. година. Во август регистрациите на целосно електрични автомобили на 16 големи европски пазари скокнале за 54,2% на годишно ниво, на повеќе од 202.000 автомобили. Нивниот удел во продажбата во тие пазари достигнал 30,5%. Од почетокот на годината биле регистрирани повеќе од 1,67 милиони батериски електрични автомобили, што е раст од 33,1%. Таквото темпо покажува дека европската електрификација не само што продолжува, туку во некои земји значително ги надминува претходните прогнози.
Од речиси нула до масовен пазар за само една деценија
Размерот на трансформацијата најдобро се гледа ако сегашните бројки се споредат со оние од пред десетина години. Во Европската Унија, уделот на батериските електрични автомобили во продажбата на нови возила во 2025. година достигнал 17,3%, додека една деценија претходно изнесувал само околу 0,4%.
Паралелно расте и уделот на различните хибридни технологии. Според податоците што ги пренесуваат европските медиуми, хибридните модели од различни категории веќе сочинуваат значаен дел од новите регистрации, додека класичните бензински и особено дизел-моторите постепено губат пазарен простор.
Причините не се само еколошки. Повисоките цени на горивата, пошироката инфраструктура за полнење, субвенциите, регулативата за емисиите и појавата на поевтини електрични модели постепено ја менуваат економската пресметка за купувачите. Енергетската нестабилност во 2026. година дополнително го засили интересот. Анализите на IEA покажуваат дека високите и нестабилни цени на горивата можат дополнително да ја забрзаат електрификацијата на транспортот.
Европа со две брзини
Сепак, зад европскиот просек се кријат огромни разлики.
Норвешка останува речиси целосно електрифициран пазар. Во август 2026. година батериските електрични автомобили имале удел од околу 98,7% од новите регистрации. Во Данска уделот бил околу 85,9%, во Финска 52,3%, во Холандија 48,9%, а во Белгија 46,2. И големите пазари забрзуваат. Во истиот период електричните автомобили достигнале удел од 38,3% во Франција и 32,5% во Германија.
Но во дел од Источна и Југоисточна Европа транзицијата останува далеку побавна. Разликите во куповната моќ, субвенциите, цената на автомобилите и достапноста на полначи создаваат европски пазар со различни брзини.
Така, електричната револуција не е само технолошко прашање. Таа е и прашање на инфраструктура, приходи и јавна политика.
Кина – центарот на електричната автомобилска индустрија
Ако Европа е најбрзорастечкиот голем пазар, тогаш Кина останува убедливо најголемиот. Во 2025. година во Кина биле продадени повеќе од 13 милиони електрични автомобили, односно околу шест од секои десет електрични автомобили продадени во светот. Речиси 55% од сите нови автомобили продадени на кинескиот пазар биле електрични.
Кинеската предност не се состои само во големината на домашниот пазар. Кина има силен синџир на производство – од обработка на суровини и батериски ќелии до финално склопување автомобили – како и голем број производители што се натпреваруваат со агресивни цени и брзо лансирање нови модели.
Токму тука се наоѓа главниот европски проблем. Европските потрошувачи сакаат повеќе и поевтини електрични автомобили, но европската индустрија сака тие автомобили што е можно повеќе да се произведуваат во Европа.
Европскиот парадокс
Тоа создава економски парадокс. Поевтините кинески електрични автомобили можат да ја забрзаат зелената транзиција, бидејќи ја намалуваат цената за купувачите. Но истите автомобили можат да создадат дополнителен притисок врз европските производители кои работат со повисоки трошоци за труд, енергија и регулаторно усогласување.
Дел од анализите предупредуваат дека обидот на Европа премногу силно да ја ограничи странската конкуренција може да ја поскапи транзицијата. Во исто време целосно отворен пазар би можел да ја зголеми зависноста од производители и синџири на снабдување надвор од Европа.
Оттука произлегува суштинската европска дилема: како да се заштити индустријата без да се забави електрификацијата?
„Произведено во Европа“
Еден од одговорите на Брисел е концептот „Made in EU“, односно поголемо фаворизирање на европското производство во стратешките индустрии. Предлогот за европскиот Industrial Accelerator Act предвидува локални производствени услови за дел од јавните набавки, субвенциите и другите програми за поддршка во сектори како електрични возила, батерии, челик, алуминиум, соларна и ветерна енергија. Кај електричните автомобили што се набавуваат со јавни средства се предлага автомобилот да биде склопен во ЕУ и околу 70% од компонентите, без батеријата, да потекнуваат од Европа. Тоа е значајна промена во европската индустриска политика.
Со децении ЕУ беше еден од најсилните промотори на глобализираниот пазар. Сега постепено се движи кон политика во која потеклото на стоката, индустриската безбедност и локалната додадена вредност добиваат сè поголемо значење.
Британија стравува дека ќе остане надвор
Концептот „Made in EU“ создава нов проблем и за европските партнери што не се членки на Унијата. Британската влада предупредува дека исклучувањето на Обединетото Кралство од новите правила може сериозно да ја погоди неговата автомобилска индустрија, која е длабоко интегрирана со европските синџири на снабдување.
Прашањето е особено чувствително по Брегзит.
Автомобил може да биде произведен во Британија со компоненти од повеќе европски држави, а потоа повторно да се извезува на континентот. Новите правила за локално потекло би можеле да ги променат економските пресметки на таквото производство. Затоа дебатата за електричните автомобили одамна ја надмина климатската политика. Таа станува дел и од европската трговска и геополитичка стратегија.
Германската автомобилска индустрија под најсилен притисок
Никаде оваа дилема не е повидлива отколку во Германија. Баден-Виртемберг, Баварија и Долна Саксонија – трите германски покраини со особено силна автомобилска индустрија – побараа од германската влада и од ЕУ поактивни мерки за зачувување на конкурентноста. Во заедничкиот документ од 17. септември тие предупредија дека без конкурентни услови, ефективни механизми за заштита и фер трговија може да дојде до неповратна штета за индустријата.
Меѓу барањата се и посилен одговор на кинеската конкуренција и проширување на европските анти-субвенциски механизми.
Истовремено, германската индустрија минува низ болни реструктурирања. Volkswagen, Mercedes-Benz, BMW и големите снабдувачи се соочуваат со притисок да ги намалат трошоците и побрзо да се приспособат кон електричните автомобили, софтверот и батериската технологија. Затоа електричната транзиција веќе не е само прашање колку автомобили ќе бидат продадени, туку каде ќе бидат произведени и кој ќе ги задржи работните места што ги создава автомобилската индустрија.
Кинеските компании можат да станат и европски производители
Но границата меѓу „европски“ и „кинески“ автомобил може дополнително да се замагли.
Кинеските компании веќе инвестираат во производство во Европа, а Пекинг јавно ги поддржува таквите вложувања. Тоа им овозможува на производителите да бидат поблиску до европските купувачи, но и да се приспособуваат на новите правила за локално производство.
Европската комисија веќе покажа дека е подготвена да прифаќа специфични договори со производители. Во февруари 2026. година таа прифати ценовна обврска за моделот CUPRA Tavascan произведен во Кина од Volkswagen Anhui, поврзана и со обврски за инвестиции во електричната автомобилска индустрија во ЕУ.
Идната автомобилска карта веројатно нема едноставно да се дели на Европа против Кина. Можно е кинески капитал, европски фабрики, европски работници и глобални синџири на снабдување сè повеќе да се преплетуваат.
САД се движат во спротивна насока
Додека Европа забрзува, американскиот пазар покажува поинаква динамика. Во 2025. година електричните автомобили имале удел од нешто под 10% од американската продажба. По укинувањето на дел од федералните даночни олеснувања, продажбата ослабела, а во 2026. година американскиот пазар бележи пад во однос на претходните европски и кинески трендови. Тоа дополнително ја менува глобалната географија на електромобилноста.
Кина е производствен и продажен гигант, Европа забрзано го зголемува уделот, додека новите пазари во Југоисточна Азија и Латинска Америка растат од многу пониска основа, но со исклучително високи стапки.
Следното тесно грло: батериите и суровините
Масовната електрификација создава уште едно прашање – дали светот има доволно суровини за батериите и електроенергетската инфраструктура. Литиумот, никелот, графитот и бакарот стануваат стратешки материјали. Со милиони нови електрични автомобили годишно побарувачката за нив може значително да се зголеми. Аналитичарите предупредуваат дека, ако инвестициите во рударството и преработката не го следат растот на побарувачката, нафтената зависност би можела делумно да биде заменета со зависност од критични минерали.
Така зелената транзиција не ги укинува геополитичките ризици – таа само ги преместува кон други суровини и технологии.
Автомобилот станува индустриско и геополитичко прашање
Во наредните години европскиот автомобил ќе биде многу повеќе од превозно средство. Во него ќе се пресекуваат климатската политика, трговијата со Кина, индустриските субвенции, работните места, батериските технологии, критичните минерали и европската стратешка автономија.
Според IEA, глобалната продажба на електрични автомобили во 2026. година може да достигне околу 23 милиони возила, односно приближно 28% од светската продажба на нови автомобили. Во Европа приближно секој трет продаден автомобил би можел да биде електричен.
Тоа значи дека дебатата повеќе не е дали електричните автомобили ќе станат масовни. Таа фаза веќе започна. Вистинската битка сега е околу тоа кој ќе ги произведува, кој ќе ја контролира технологијата, од каде ќе доаѓаат батериите и дали Европа ќе остане глобален автомобилски производствен центар или постепено ќе стане претежно пазар за автомобили и технологии создадени на друго место.
Електричната револуција дури сега преминува од автомобилските салони во срцето на европската индустриска политика.