Ревизијата на јавните набавки во ЕСМ отвора суштинско прашање: како се одобруваат милионски трошоци без обезбедени услови набавеното навреме да ја исполни својата намена? Јавниот интерес бара следење на целиот процес — од утврдувањето на потребата до реалната корист од потрошените средства.
Според денешното соопштение на Државниот завод за ревизија, ревизијата опфатила 27 постапки од 2022., 2023. и 2024. година, со реализација во 2024. година. Утврдена е материјална неусогласеност на планирањето, постапките и реализацијата со релевантните прописи, планови и договори.
Милионски исплати без остварена намена
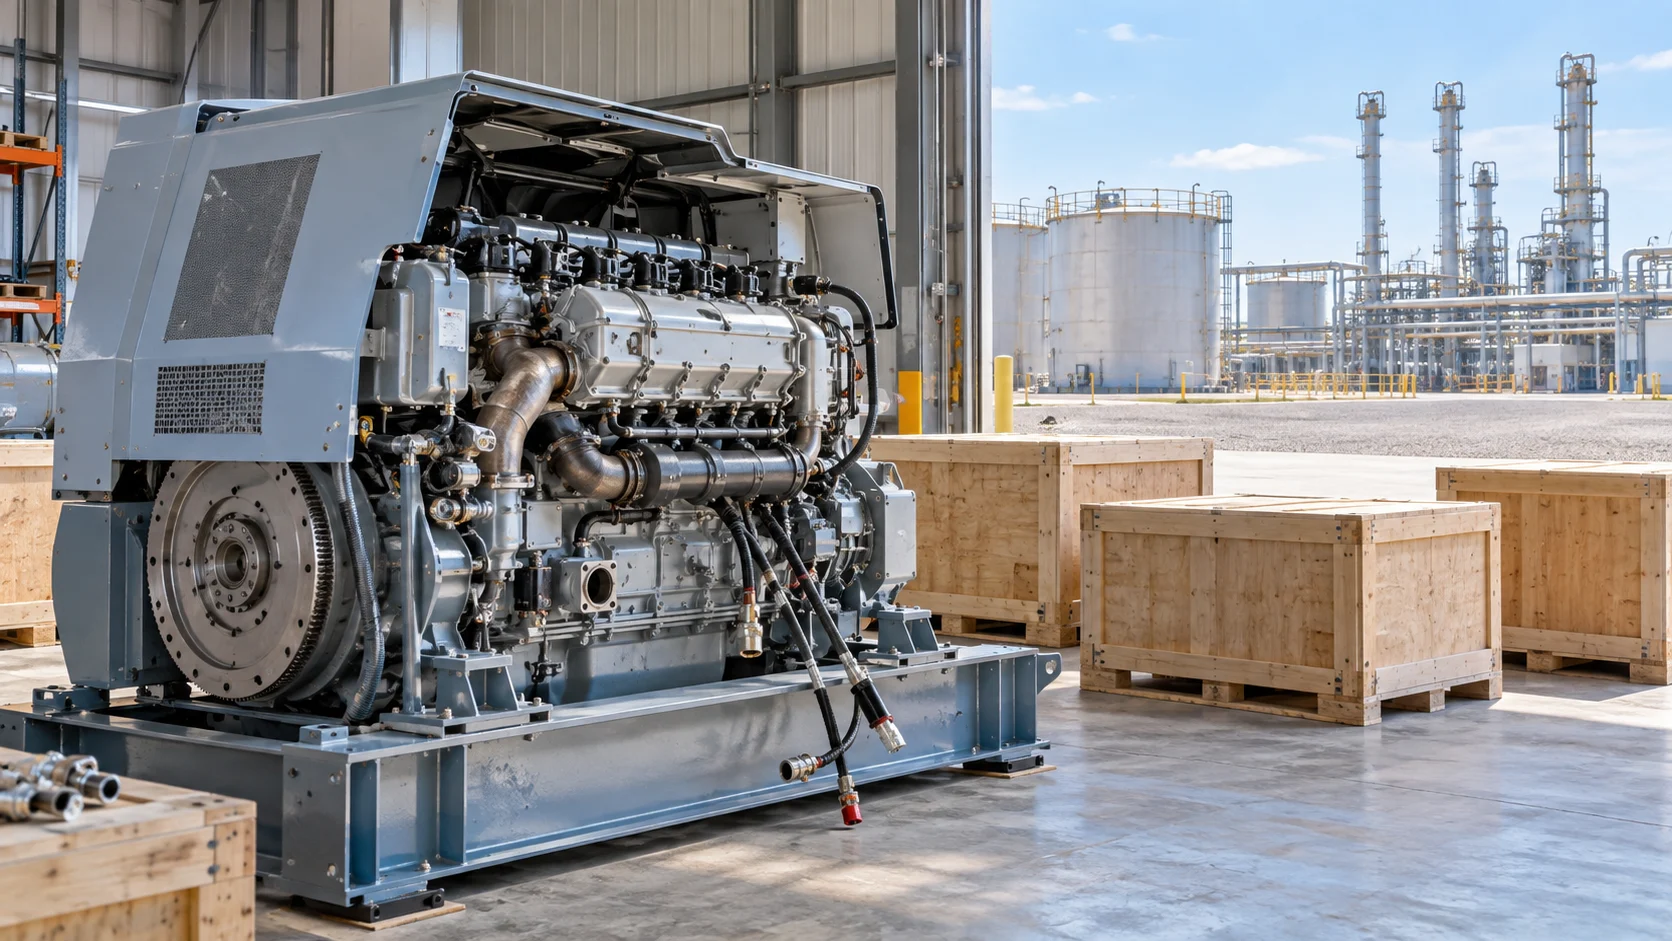
Највпечатливите примери ја покажуваат разликата меѓу извршена исплата и остварена цел. Според официјалното соопштение на ДЗР, издвоени се следниве набавки:
| Набавка | Исплатени средства | Ревизорски наод |
|---|---|---|
| Гасен мотор | Околу 2,48 милиони евра | Не бил ставен во функција; недостигале предуслови за користење. |
| Адитив | Околу 2,29 милиони евра | Најголемиот дел останал неискористен и му истекол рокот. |
| Дислокација на опрема | Околу 1,72 милиони евра | Опремата не била ставена во употреба. |
Овие износи се однесуваат на различни набавки и состојби. Нивниот збир не треба автоматски да се прикажува како конечна, неповратна штета.
Планирањето мора да ја опфати и употребата
Економската логика е јасна: пред купување скапа опрема мора да се утврдат местото, условите, рокот и трошоците за нејзино користење. Во спротивно компанијата врзува средства во имот што не придонесува за работењето.
Кај материјали со ограничен рок погрешната процена на количините може дополнително да ја уништи и можноста за подоцнежна употреба. Затоа, одлуката за набавка треба да биде поткрепена со процена на реалната потрошувачка и со јасен распоред за користење.
Добрата набавка подразбира повеќе од испорака и фактура. Таа завршува со проверка дали купеното ја исполнило потребата поради која биле одобрени средствата.
Конкуренцијата и оправданоста на цените
ДЗР утврдил и 19 измени на годишниот план во 2024. година, недоволно истражување на пазарот и концентрација на над 70 проценти од вредноста на склучените договори кај шест економски оператори. Самата концентрација не докажува договарање или фаворизирање. Таа, сепак, бара проверка дали условите овозможувале реален натпревар и дали цените биле оправдани.
За оценување на успешноста на една набавка, бројот на потпишани договори е слаб показател. Потребни се споредливи цени, проверен квалитет и документиран резултат. Истражувањето на пазарот треба да обезбеди основа за процена колку навистина вреди набавката и какви услови може да се постигнат.
Одговорност по конкретна одлука и договор
Одговорноста треба да се утврдува по конкретна одлука и конкретен договор. Кој ја образложил потребата? Кој потврдил дека постојат услови за користење? Кој ја примил испораката и ја одобрил исплатата? Какви мерки биле преземени кога станало јасно дека набавката не ја исполнува целта?
Ревизорскиот наод не е пресуда за кривична вина. Но претставува основа за барање документирани објаснувања, корективни мерки и проверка на евентуална одговорност.
За јавноста е особено значајно објаснувањето да ја следи временската низа на одлуките. Со тоа може да се утврди кој имал надлежност во секоја фаза и кој имал можност да спречи или да намали неоправдан трошок.
Што треба да следува по ревизијата?
Најкорисниот одговор од ЕСМ би бил јавно достапен план по секој наод: што може да се стави во употреба, што може да се надомести, кој е задолжен и во кој рок. Таквиот план треба да овозможи проверка на напредокот. За опремата е потребен остварлив рок за активирање; за неисполнетите договорни обврски — преглед на можностите за надоместување; за слабостите во планирањето — конкретни промени во начинот на утврдување на потребите и одобрување на трошоците.
Вредноста на одговорот ќе се мери со реализираните мерки и со спречувањето на повторни неоправдани трошоци. Јавните средства ја исполнуваат својата цел кога платеното станува корисно, функционално и оправдано вложување.
Извор за фактичките наоди: Државен завод за ревизија — соопштение од 15. септември 2026. година. Толкувањата и предложените мерки се аналитички осврт.